

「相続した土地を使わずに放置している」「空き地の固定資産税だけを毎年払い続けている」と、遊休地の扱いに悩む方は少なくありません。
遊休地は、放置するほど税負担や管理リスクが膨らみます。一方で、状況に合わせて活用できれば安定収入や節税につながる資産となります。
遊休地をお持ちの方は、どのように活用すべきかを考えてみましょう。本記事では、遊休地の定義から放置リスク、代表的な活用方法5選、活用か売却かの判断基準までを体系的に解説します。
遊休地とは
遊休地とは、所有しているのに活用されず放置されている土地の総称です。空き地や更地、相続したまま手つかずの宅地などが広く該当します。
遊休地の定義と具体例
遊休地は、用途が決まっておらず収益も生み出していない土地を指します。具体例としては、次のようなケースが代表的です。
・親から相続したものの住む予定のない宅地
・事業縮小で不要になった倉庫跡地
・後継者不在で耕作されなくなった農地
・区画整理後に放置されている更地
宅地・農地・商業地といった種類によって、適用される法規制や活用方法は大きく変わります。農地であれば農地法の転用許可、市街化調整区域なら都市計画法の開発許可といったハードルもあるため、まずは自分の土地の区分を正確に把握しましょう。
遊休地と遊休土地の違い
「遊休土地」は国土利用計画法に基づく制度上の用語で、一般的な意味で使われる「遊休地」とは区別されます。これは、土地取引の許可または届出が行われた土地のうち、一定面積以上で、取得後も低・未利用の状態が続いているものなどが対象となる制度です。
要件に該当する場合、都道府県知事などから所有者へ通知が行われ、利用または処分に向けた計画の提出を求められることがあります。
主な要件は、以下のとおりです。
・一定規模以上の一団の土地であること
・取得後2年を経過していること
・低/未利用の状態にあること
・周辺状況から利用を特に促進する必要があること
面積要件は区域区分によって異なり、一般的な区域では市街化区域2,000㎡以上、市街化区域を除く都市計画区域5,000㎡以上、都市計画区域外10,000㎡以上が基準となります。通知を受けた場合は、一定期間内に利用または処分に関する計画を届け出る必要があります。
個人が相続した数百㎡程度の空き地であれば、ほとんどの場合この制度の対象にはなりません。とはいえ、放置による経済的・社会的コストは規模にかかわらず発生する点を忘れないようにしましょう。
遊休地を放置する3つのリスク
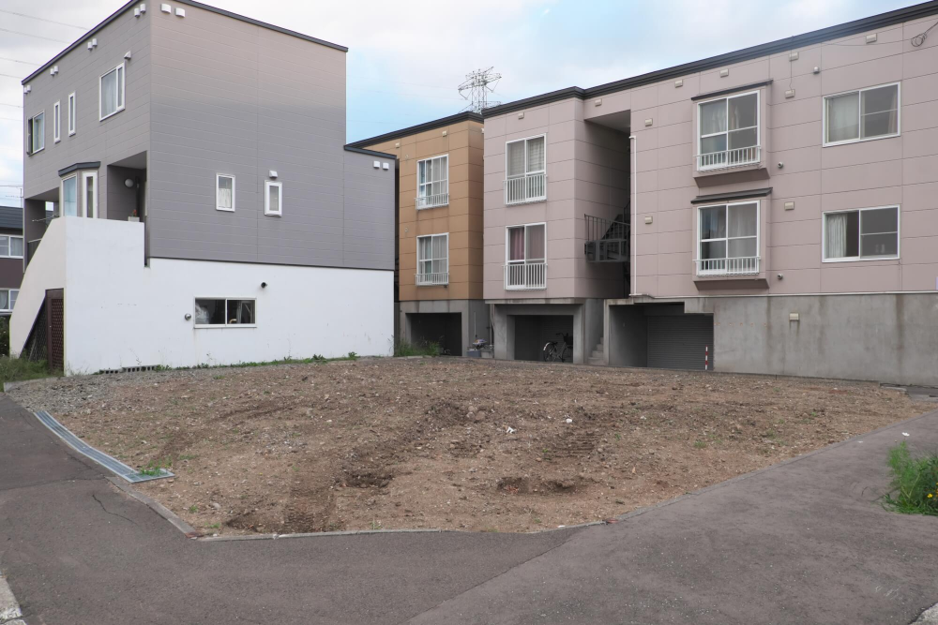
遊休地を放置すると、税負担・近隣トラブル・資産価値低下という3つのリスクが継続的に発生します。「使っていないのだから無害」と考えるのは危険で、何もしない状態はコストのかさむ選択肢になりがちです。
固定資産税・管理費の負担が継続
遊休地にも、毎年固定資産税が課されます。また、市街化区域内の土地などでは都市計画税が課される場合もあります。固定資産税の標準税率は1.4%、都市計画税の制限税率は0.3%ですが、実際の税額は自治体や土地の評価額、課税標準額によって異なります。
さらに注意したいのは、更地のままでは住宅用地の特例が適用されない点です。住宅用地であれば、小規模住宅用地は固定資産税の課税標準額が評価額の6分の1、都市計画税が3分の1に軽減されますが、更地ではこの軽減を受けられません。そのため、土地部分の税負担が大きく増える可能性があります。
加えて、草刈りや見回りといった管理費も毎年発生します。業者に委託すると年間数万円から十数万円かかる場合もあり、収益ゼロの土地に支出だけが積み上がる構図になってしまうのです。
雑草・不法投棄などの近隣トラブル
管理されない土地は雑草が生い茂り、害虫や小動物の温床になりやすい傾向があります。放置が長引けばゴミの不法投棄を招き、近隣住民からの苦情や自治体からの改善指導につながるケースも少なくありません。
管理不全によって隣接地へ被害が及んだ場合、所有者が損害賠償を求められる可能性もあります。遠方に住んでいるからといって責任を免れるわけではなく、早めの対応が大切です。
資産価値の低下
長期間放置された土地は、売却時の印象や査定に悪影響を及ぼす可能性があります。雑草や放置物、不法投棄の跡などがあると、買い手に管理状態の悪い土地と見なされ、価格交渉で不利になりやすくなります。
また、建物のない更地は周辺の街並みを乱す要因にもなりかねません。結果として地域全体の評価を押し下げ、いざ売却や活用を始めようとしたときに不利な条件で取引せざるを得なくなる、という悪循環を生むのです。
遊休地を活用する3つのメリット
遊休地を活用すれば、収入の確保・節税・資産価値の維持という3つのメリットを同時に得られます。放置によるコストを収益に転換できる点も、大きな魅力です。
安定した収入源になる
活用方法によっては、月単位または年単位で安定した賃料・利用料収入を得られます。例えば駐車場経営なら、初期投資を抑えつつ立地次第で毎月数万円から数十万円の収入が見込めます。
得られた収入は固定資産税や管理コストに充てられるため、土地の保有負担そのものがゼロ、あるいはプラスに転じる可能性も十分あります。
固定資産税・相続税の節税効果
遊休地にアパートやマンションなどの住宅を建てると、「住宅用地の特例」が適用されます。1戸あたり200㎡以下の部分(小規模住宅用地)は固定資産税の課税標準額が評価額の6分の1、都市計画税は3分の1に軽減される制度です。
さらに、アパート建築は相続税対策としても有効な手段となります。建物が建っている土地は「貸家建付地」として評価され、「自用地評価額 × (1 - 借地権割合 × 借家権割合 × 賃貸割合)」という計算式で評価額が算出されます。借家権割合は全国一律30%と決められており、満室稼働なら一定の評価減が確実に見込めます。
現金や預金のまま保有するより不動産で残したほうが相続税評価額を圧縮できるため、相続税対策として遊休地へのアパート建築を選ぶオーナーは少なくありません。ただし、評価減の程度は土地の所在地や借地権割合、課税時期の賃貸状況によって変わるため、必ず個別に確認しましょう。
地域貢献と資産価値の維持
土地が活用されていれば草木の管理や清掃も行き届き、景観維持や治安向上にもつながります。地域の魅力が保たれれば、中長期的には土地自体の資産価値も守られやすくなるでしょう。近隣との良好な関係を築く上でも、活用という選択には見えない価値があります。
遊休地の活用方法5選
遊休地の活用方法には多様な選択肢があります。ここでは代表的な5つの方法を、初期費用・収益性・転用のしやすさといった観点から比較しながら見ていきましょう。
| 活用方法 | 初期費用 | 収益性 | 節税効果 | 転用しやすさ |
| アパート・マンション経営 | 高 | 中~高 | 高 | 低 |
| 駐車場経営 | 低 | 低~中 | 低 | 高 |
| トランクルーム経営 | 中 | 中 | 低 | 中 |
| 太陽光発電 | 中~高 | 中 | 低 | 低 |
| 借地(定期借地) | ほぼゼロ | 低~中 | 中 | 中 |
アパート・マンション経営
アパート・マンション経営は、収益性と税務上の効果を両面から期待できる代表的な土地活用です。住宅用地の特例により固定資産税・都市計画税の負担が軽減される場合があり、相続税評価においても貸家建付地として評価される可能性があります。
ただし、節税効果は土地の条件や賃貸状況によって異なるため、税理士などに確認しながら計画することが大切です。
一方、建築費は木造アパートで数千万円単位、RC造マンションなら億単位の初期投資が必要になる点には注意しましょう。空室リスクや長期の修繕計画も織り込まなければならず、事業計画の精度が成否を大きく左右します。
駐車場経営
初期費用が比較的少なく、更地への復帰も容易な活用方法です。月極駐車場ならアスファルト舗装と区画整備だけで始められ、コインパーキングでも機器リースを使えば負担を抑えられます。
ただし住宅用地ではないため、固定資産税の軽減措置は適用されません。また、駅周辺や商業地近辺など、需要のある立地でないと安定収入の確保は困難です。
トランクルーム経営
住宅需要の弱いエリアや狭小地、形状が悪い土地でも始めやすい活用方法です。屋外コンテナ型なら1坪あたりの投資額を比較的抑えられ、管理の手間が少ない点も魅力となっています。
人口密集地での収納ニーズは根強く、都市部では高い稼働率が期待できるでしょう。ただし郊外では需要を見誤ると空室が埋まらず赤字化するリスクもあり、事前の市場調査が欠かせません。
太陽光発電
太陽光発電は、郊外や日当たりのよい広めの土地に向く活用方法です。事業用太陽光では、認定を受けた制度区分によって一定期間の売電収入を見込める場合があります。
ただし、買取価格や制度内容は年度ごとに見直されるため、導入時点の最新条件を確認する必要があります。経済産業省は、事業用太陽光のうち地上設置区分について、2027年度以降はFIT/FIP制度の新規認定対象外とする方向性を示しています。
屋根設置や既認定案件とは扱いが異なる可能性があるため、導入を検討する際は、必ず最新の制度動向と採算性を確認しましょう。
借地(定期借地)
建物を建てずに土地を貸すだけの方法で、オーナー側の初期投資はほぼ発生しません。一般定期借地権(存続期間50年以上)を活用すれば、契約満了時に原則として更地で返還されます。
安定した地代収入が長期間得られる一方、賃料水準はほかの活用方法より低めになりがちです。長期にわたって土地を自由に使えなくなる点は、将来の活用計画との兼ね合いで慎重に判断しましょう。
活用前に確認すべき3つのポイント
遊休地の活用を成功させるには、土地の法的条件・物理的条件・市場条件という3つの観点を事前に押さえておかなければなりません。どれか1つでも見誤ると、計画そのものが成立しない事態も起こり得ます。
用途地域と法規制
都市計画法で定められた用途地域により、建てられる建物の種類・高さ・用途が制限されます。例えば第一種低層住居専用地域では、低層住宅を中心とした用途が想定されており、建てられる建物の種類や規模に制限があります。
アパートなどの共同住宅は建築できる場合がありますが、店舗や事務所は用途や規模によって制限を受けるため、事前に自治体で確認が必要です。市町村のホームページや都市計画課で用途地域と建ぺい率・容積率を確認し、想定している活用法が実現可能かを最初に判断しましょう。
土地の広さ・形状
土地の面積と形状によって、選べる活用法は大きく絞られます。例えば、旗竿地や三角形の変形地では建物の設計自由度が下がり、アパート経営には不向きです。
正確な面積や境界を知るには、土地家屋調査士による確定測量が有効です。古い公図や登記簿に頼ると実測値とのズレが後から発覚する場合もあるため、活用前の測量には一定の投資価値があります。
周辺の需要
賃貸需要、駐車場需要、収納需要など、何が求められているかは立地で大きく異なります。不動産経営の基本は、近隣の需要に合わせることです。周辺の空室率や既存施設の稼働状況を調べれば、収益の予測精度は一気に高まります。
併せて、不動産会社の市場調査レポートや自治体の統計データを活用し、客観的な根拠に基づいて判断しましょう。
活用か売却かの判断基準
遊休地は必ず活用すべきとは限らず、売却のほうが合理的なケースも存在します。
活用が向いているケース
長期保有の意思があり、立地に一定の需要が見込めて節税メリットも享受したい場合は、活用が有利です。先祖代々の土地を次世代に残したいという動機があるなら、建物を建てる活用は理にかなった選択肢となります。
相続対策を見据えるなら、早めに検討を始めることが大切です。相続開始直前に節税だけを目的として建築を進めると、資金計画や賃貸需要の検証が不十分になり、結果的に収支悪化を招くおそれがあります。税務上の評価も個別事情によって判断が分かれるため、税理士や不動産会社に相談しながら慎重に進めましょう。
売却が向いているケース
遠方に住んでいて管理が困難、需要の乏しいエリアにある、まとまった現金が必要、といった状況では売却のほうが合理的な場合もあります。活用しても収益化が難しく、管理コストだけがかさむようなら、将来の傷口を広げないために早めに売却を決断するのが有効です。
判断に迷うときは、不動産会社や税理士など専門家への相談をおすすめします。複数の視点から客観的な助言を得られれば、後悔のない選択につながるはずです。
遊休地を有効活用する方法を考えよう
遊休地は放置するほど税負担と管理リスクが膨らみますが、適切に活用すれば収益と節税メリットを同時に得られる資産でもあります。まずは自分の土地の条件を整理し、活用か売却かの方向性を定めるところから始めましょう。
判断に迷う場合は、土地活用の専門会社や税理士へ早めに相談してください。早めの一手が、将来の選択肢を広げる鍵になります。
土地活用の具体的な進め方や収益性のシミュレーションに不安がある場合は、セレ コーポレーションへご相談ください。初期提案から設計・運用まで一貫したサポートを受けることで、失敗リスクを抑えながら安定した資産活用につなげることが可能です。けることで、失敗リスクを抑えながら安定した資産活用につなげることが可能です。
< この記事の監修者 >

飯田 高士
税理士法人ファルベ
代表社員・税理士
2018年、税理士法人ファルベを設立し代表社員に就任。
現在では年間100件以上の不動産オーナーさま(個人・法人)の税務顧問を務め、決算対策から法人化を含む承継対策、税務調査立会に携わる。
また不動産コンサルティングファームの株式会社ファルべ、株式会社ファルベ不動産とファルベグループを形成し、事業承継対策としての物件の取得・売却・組替えについても組織的な提案を行っている。